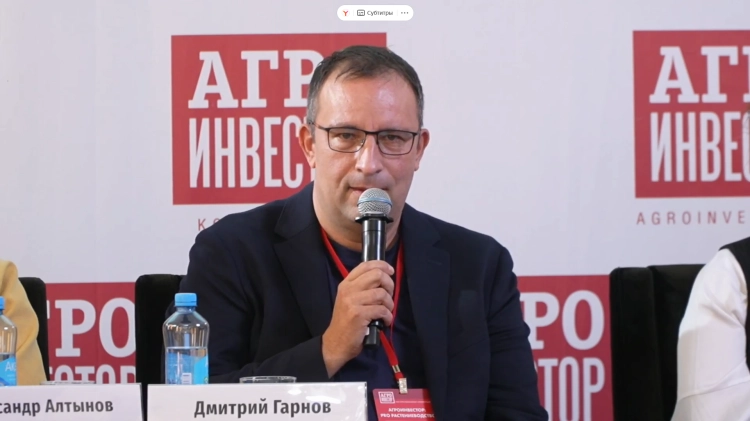
На XXIII отраслевой бизнес-конференции «Агроинвестор: PRO растениеводство» заместитель генерального директора компании «Аеон Агро» Дмитрий Гарнов выступил с жесткой, но честной оценкой текущей ситуации в отрасли.
Вот ключевые моменты из его доклада:
Экспортный тупик и рекордные переходящие остатки
Из 60 млн тонн экспорта 40 млн традиционно шли через Черноморский бассейн. Сейчас этот канал фактически закрыт. Куда денется зерно? Часть уйдет в Прибалтику (+5 млн), Иран (+2 млн) и Казахстан (+2 млн), но это капля в море. К обычным переходящим остаткам (15 млн тонн) добавится еще 20–30 млн тонн. Прогноз по ценам на зерновые в следующем сезоне — «очевидно провальный».
Инфраструктура не спасет
Разговоры о строительстве новых терминалов (например, в Мурманске) Гарнов называет теоретическими: «Минимум 2 года проектирования, 2–3 года строительства. Зачем она нужна, кому будет эта инфраструктура?» Надежда только на то, что «сильный мир и село договорятся» и зерно поедет.
Производство: урожай есть, но радости нет
Сам сельхозсезон складывается неплохо: урожай более-менее, сев озимых завершен в оптимальные сроки (до 15–20 сентября), есть поддержка по топливу. Но это не компенсирует провал на рынке.
Структурные сдвиги
Вертикальные холдинги пострадают меньше. Те, кто производит зерно для внутреннего рынка (комбикорма, птица, свинина), даже сэкономят на себестоимости. Остальным придется перестраиваться:
Себестоимость выросла более чем на 10%. Озимый сев подорожал примерно на 20% к прошлому году. Инвестиции — «можно просто забыть от слова совсем». Хранение в пластиковых рукавах помогает, но финансы не бесконечны: оборотные кредиты нужно обслуживать, поэтому «вечно держать и не продавать невозможно».
Итог
«Говорили про ножницы, а случился полный коллапс. Все стало заметно хуже». Главная надежда — на вторую половину сезона и возобновление экспорта, что поддержит внутренние цены. Если остатков будет не +30, а +10 млн тонн — «это будет чуть менее печально».
Светлана Голохвастова
Вот ключевые моменты из его доклада:
Экспортный тупик и рекордные переходящие остатки
Из 60 млн тонн экспорта 40 млн традиционно шли через Черноморский бассейн. Сейчас этот канал фактически закрыт. Куда денется зерно? Часть уйдет в Прибалтику (+5 млн), Иран (+2 млн) и Казахстан (+2 млн), но это капля в море. К обычным переходящим остаткам (15 млн тонн) добавится еще 20–30 млн тонн. Прогноз по ценам на зерновые в следующем сезоне — «очевидно провальный».
Инфраструктура не спасет
Разговоры о строительстве новых терминалов (например, в Мурманске) Гарнов называет теоретическими: «Минимум 2 года проектирования, 2–3 года строительства. Зачем она нужна, кому будет эта инфраструктура?» Надежда только на то, что «сильный мир и село договорятся» и зерно поедет.
Производство: урожай есть, но радости нет
Сам сельхозсезон складывается неплохо: урожай более-менее, сев озимых завершен в оптимальные сроки (до 15–20 сентября), есть поддержка по топливу. Но это не компенсирует провал на рынке.
Структурные сдвиги
Вертикальные холдинги пострадают меньше. Те, кто производит зерно для внутреннего рынка (комбикорма, птица, свинина), даже сэкономят на себестоимости. Остальным придется перестраиваться:
- Снижать долю пшеницы (в «Аеон Агро» сократили с 50 до 20 тыс. га).
- Уходить в масличные и зернобобовые. Но и здесь не все гладко: «Масло тоже плохо поедет, но все-таки оно может ехать в контейнерах».
Себестоимость выросла более чем на 10%. Озимый сев подорожал примерно на 20% к прошлому году. Инвестиции — «можно просто забыть от слова совсем». Хранение в пластиковых рукавах помогает, но финансы не бесконечны: оборотные кредиты нужно обслуживать, поэтому «вечно держать и не продавать невозможно».
Итог
«Говорили про ножницы, а случился полный коллапс. Все стало заметно хуже». Главная надежда — на вторую половину сезона и возобновление экспорта, что поддержит внутренние цены. Если остатков будет не +30, а +10 млн тонн — «это будет чуть менее печально».
Светлана Голохвастова