Министерство сельского хозяйства США опубликовало сентябрьский отчёт World Agricultural Supply and Demand Estimates (WASDE) с обновлёнными прогнозами на сезон 2026/27.
В сентябрьской оценке сохраняется главное разделение мирового аграрного рынка: по зерновым предложение сокращается, а производство масличных растет и выходит на новые рекорды. При этом дополнительное предложение масличных поглощается растущим потреблением.
Россия: увеличивается производство подсолнечника и рапса, по сое USDA ожидает снижение урожая.
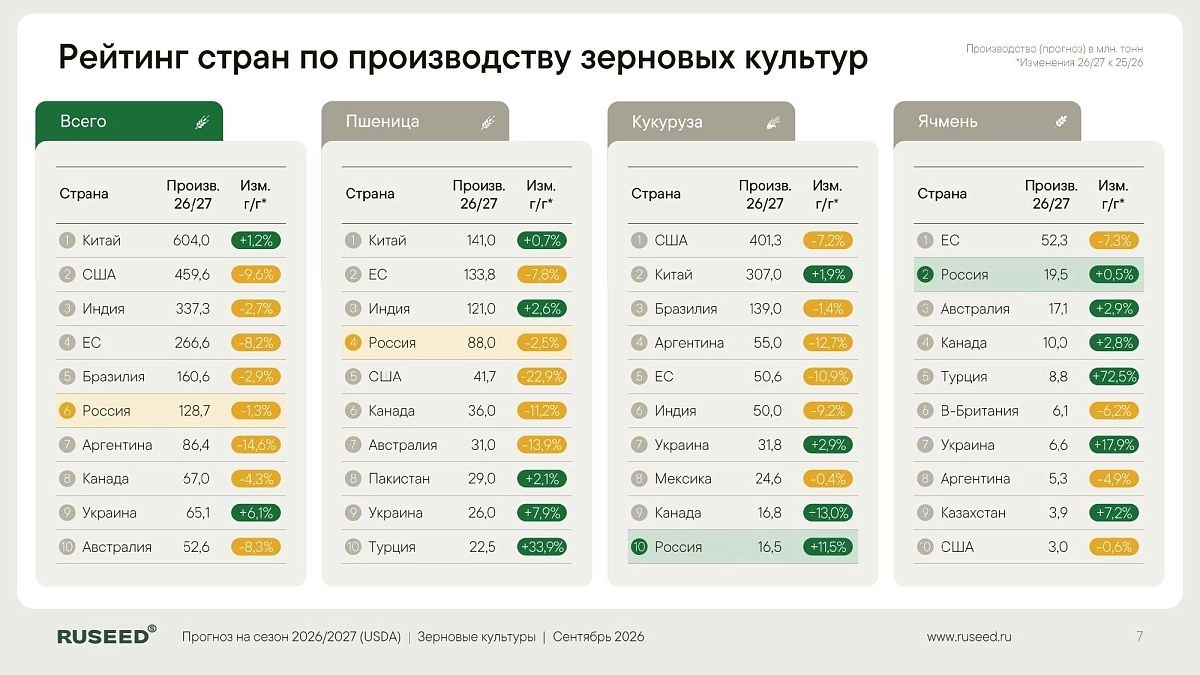
Ключевые моменты отчёта
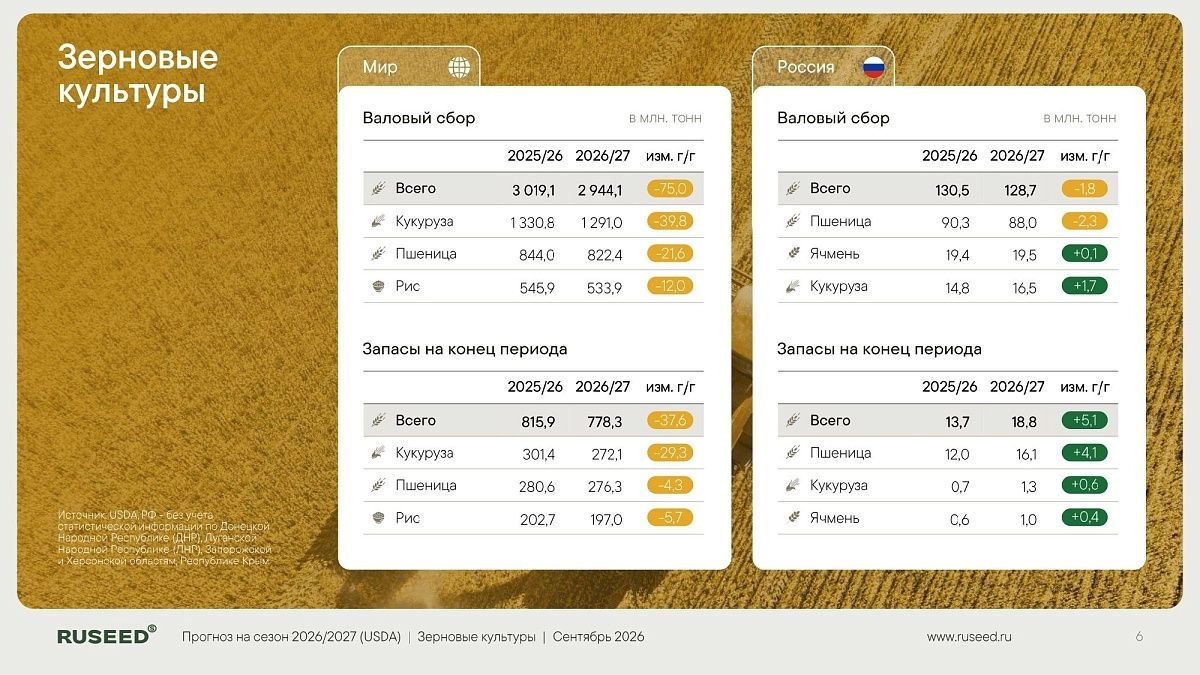
• Мировое производство зерновых в сезоне 2026/27 оценивается
в 2 944,1 млн т — на 75,0 млн т ниже 2025/26 и на 5,4 млн т ниже августовской оценки. При этом мировое потребление составляет 2 981,7 млн т, а конечные запасы — 778,3 млн т.
• Основное сокращение приходится на кукурузу: мировое производство снижено до 1 291,0 млн т, а конечные запасы — до 272,1 млн т. В сентябре также понижена оценка производства кукурузы в России с 17,2 до 16,5 млн т.
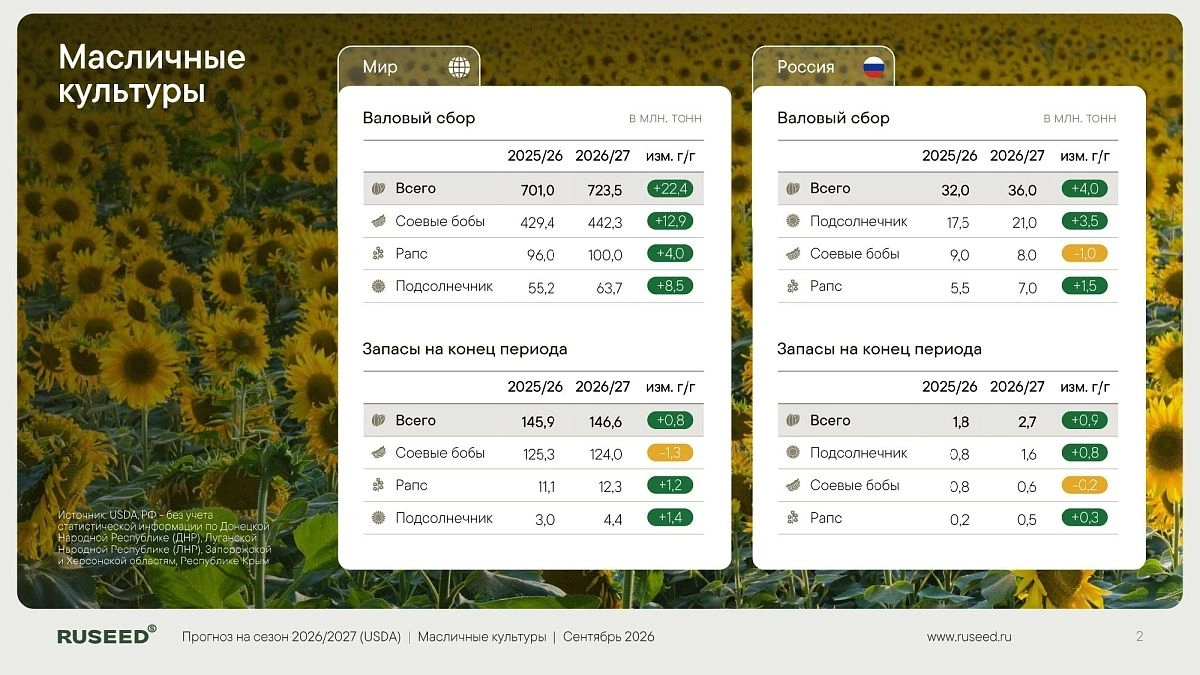
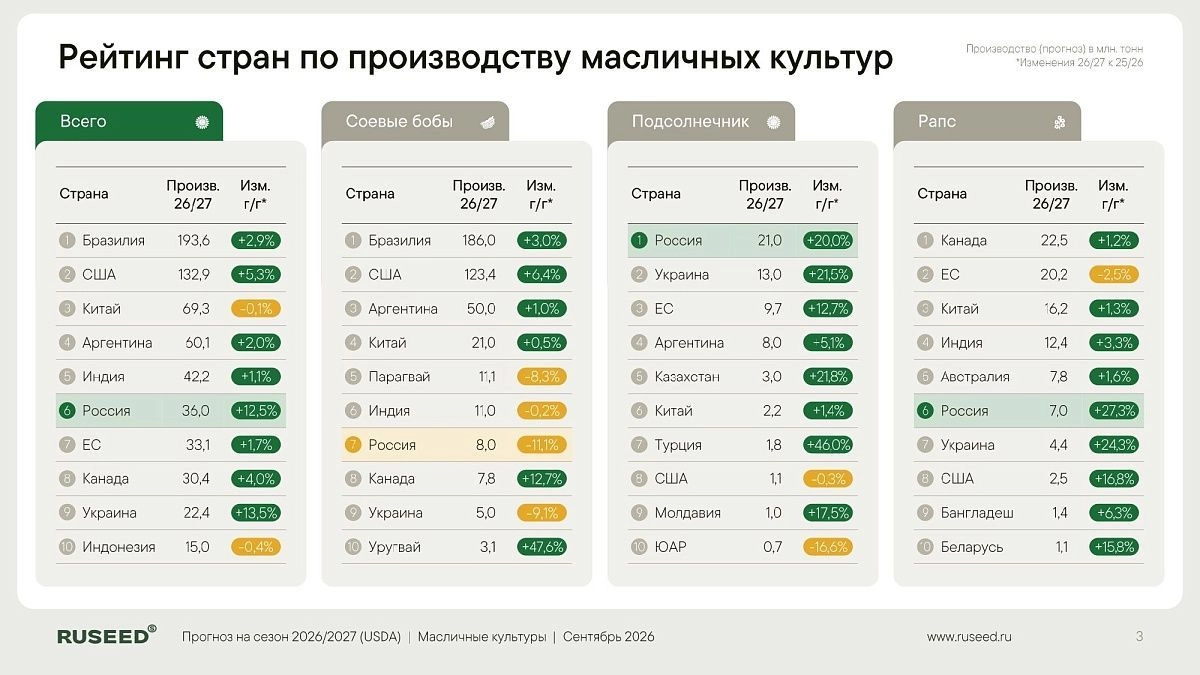
• Мировое производство масличных повышено до 723,5 млн т — это +22,4 млн т (+3,2%) к 2025/26 и новый исторический максимум. При этом мировое потребление увеличивается до 611,6 млн т, а конечные запасы — лишь до 146,6 млн т.
• Основной вклад в рост масличных дают подсолнечник и рапс: USDA повысило сентябрьский прогноз производства рапса на 1,9 млн т, подсолнечника — на 1,0 млн т к августу. Подсолнечник — главный растущий сегмент. Производство подсолнечника прибавляет более 15% за сезон,
а подсолнечного масла — более 13%.
• Производство сои увеличено незначительно — до 442,3 млн т,
но конечные запасы, напротив, снижены до 124,0 млн т.
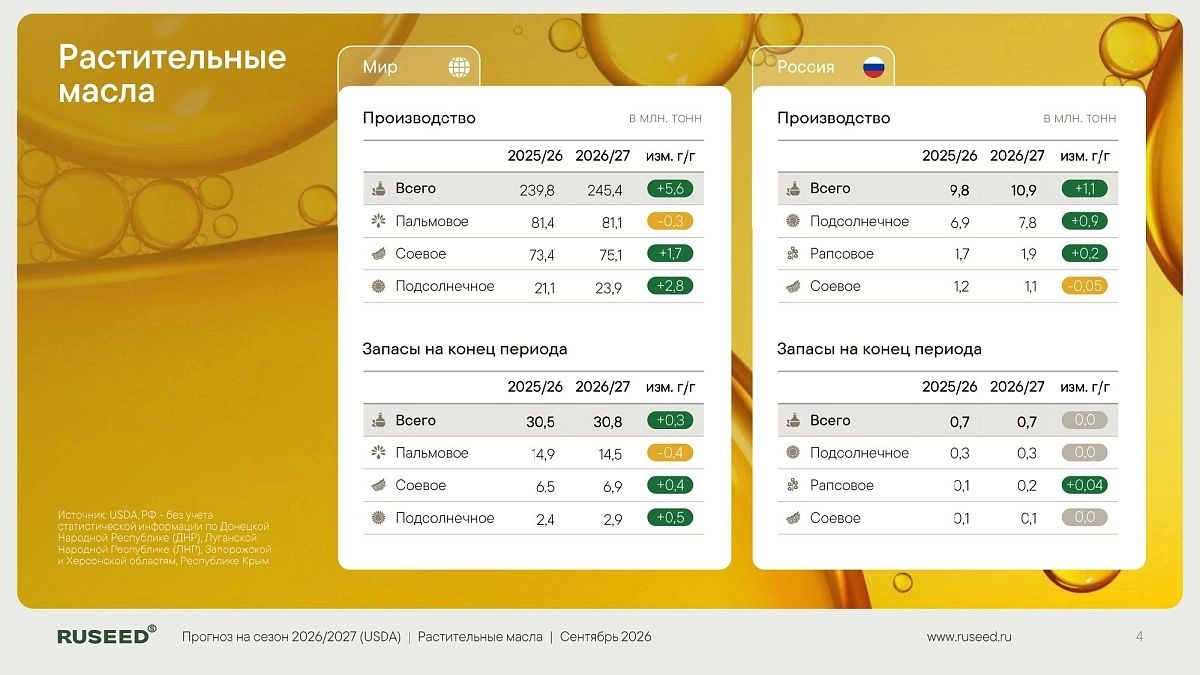
• Мировое производство растительных масел достигает 245,4 млн т (+5,6 млн т г/г). При этом потребление растёт быстрее — до 238,6 млн т
(+7,6 млн т), прирост запасов минимален — около 0,3 млн т.
Соя
Мировое производство сои в 2026/27 оценивается в 442,3 млн т — практически без изменений к августу (+0,1 млн т). При этом мировая переработка повышена до 385,2 млн т, экспорт — до 191,6 млн т, а конечные запасы снижены до 124,0 млн т.
Рост производства (2026/27 к 2025/26)
· США: +7,4 млн т (+6,4%)
· Бразилия: +5,5 млн т (+3,0%)
· Уругвай: +1,0 млн т (+47,6%)
· Канада: +0,9 млн т (+12,7%)
· Аргентина: +0,5 млн т (+1,0%)
Сокращение производства (2026/27 к 2025/26)
· Россия: –1,0 млн т (–11,1%)
· Парагвай: –1,0 млн т (–8,3%)
· Украина: –0,5 млн т (–9,1%)
· Индия: –0,2 млн т (–7,0%)
Подсолнечник
Мировое производство подсолнечника в 2026/27 оценивается примерно в 63,7 млн т — на 8,5 млн т (+15,4%) больше, чем в предыдущем сезоне, и на 1,0 млн т выше августовской оценки.
Рост производства (2026/27 к 2025/26)
· Россия: +3,5 млн т (+20,0%)
· Украина: +2,3 млн т (+21,5%)
· ЕС: +1,1 млн т (+12,7%)
· Турция: +0,6 млн т (+46,0%)
· Казахстан: +0,5 млн т (+21,8%)
· Аргентина: +0,4 млн т (+5,1%)
Сокращение производства
· ЮАР: –0,15 млн т (–16,6%)
Подсолнечник остаётся самой быстрорастущей культурой среди основных масличных. Прирост российского производства составляет около 3,5 млн т, то есть более 40% мирового прироста культуры.
При этом рост сырья сопровождается увеличением переработки, поэтому дополнительное производство не формирует сопоставимого роста запасов.
Рапс
Мировое производство рапса в 2026/27 достигает примерно 100,0 млн т — новый рекорд и почти на 3,9 млн т (+4,1%) выше предыдущего сезона. Сентябрьский прогноз повышен примерно на 1,9 млн т, прежде всего за счёт Австралии, России, Казахстана и Уругвая.
Рост производства (2026/27 к 2025/26)
· Россия: +1,5 млн т (+27,3%)
· Украина: +0,9 млн т (+24,3%)
· Индия: +0,4 млн т (+3,3%)
· США: +0,4 млн т (+16,8%)
· Канада: +0,3 млн т (+1,2%)
Сокращение производства
· ЕС: –0,5 млн т (–2,5%)
· Аргентина: –0,1 млн т (–66%)
Рост производства сопровождается увеличением переработки, а спрос со стороны биотопливного сектора остаётся одним из основных факторов поддержки рынка.
Растительные масла
Мировое производство растительных масел в сезоне 2026/27 оценивается в 245,4 млн т, что на 5,6 млн т (+2,3%) больше уровня 2025/26. При этом мировое потребление растёт примерно на 7,6 млн т, до 238,6 млн т. Конечные запасы увеличиваются лишь незначительно — до 30,8 млн т.
Структура производства
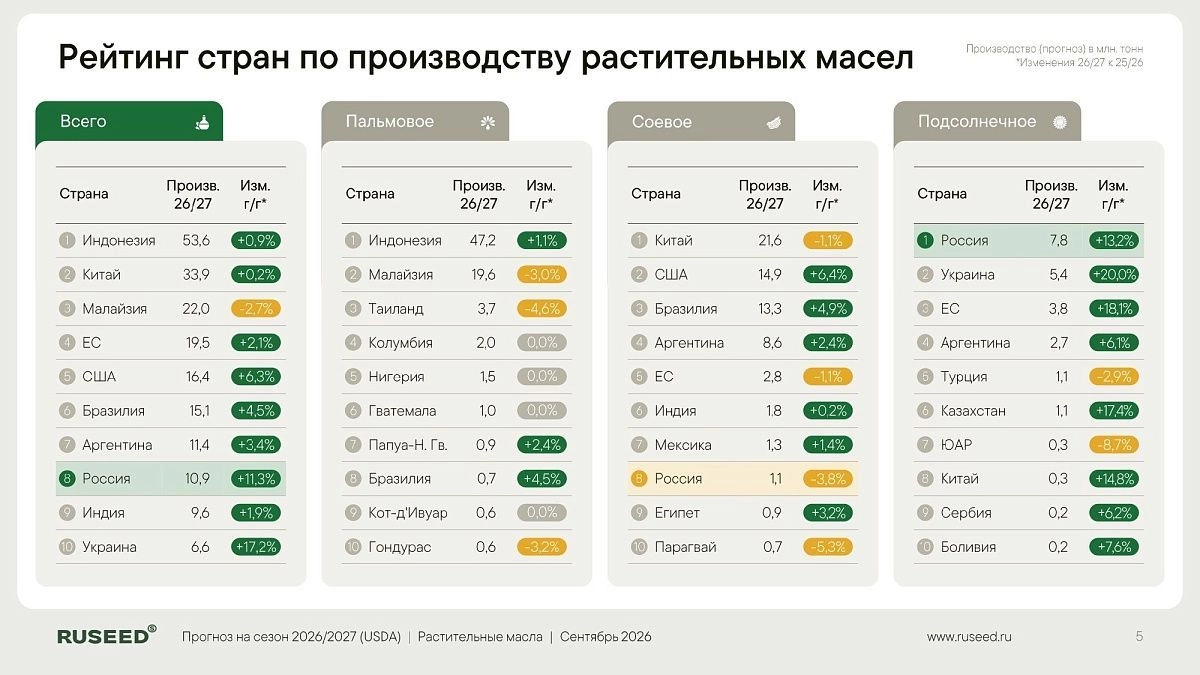
· пальмовое масло — 81,1 млн т (–0,4% к уровню 2025/26). Индонезия производит около 47,2 млн т, Малайзия — 19,6 млн т; на две страны приходится более 80% мирового производства.
· соевое масло — 75,1 млн т (+2,4%). Китай остаётся крупнейшим производителем — около 21,6 млн т, далее США — 14,9 млн т и Бразилия — 13,3 млн т.
· рапсовое масло — 38,0 млн т (+3,9%). Лидируют ЕС — около 10,7 млн т, Китай — 7,8 млн т и Канада — 5,9 млн т.
· подсолнечное масло — 23,9 млн т (+13,4%). Россия сохраняет первое место — около 7,8 млн т, Украина — 5,4 млн т, ЕС — 3,8 млн т.
Для соевого масла характерно дальнейшее расширение переработки: мировое производство увеличивается до 75,1 млн т, а потребление — до 73,4 млн т.
Россия становится одним из главных источников роста мирового масличного рынка. Россия усиливает позиции именно в переработке подсолнечника. Производство подсолнечного масла в стране достигает примерно 7,8 млн т, что соответствует около 33% мирового производства. При этом мировой выпуск подсолнечного масла растёт значительно быстрее других основных растительных масел. Одновременно быстрый рост российского рапса расширяет сырьевую базу для внутренней переработки и экспорта.
Пресс-служба
Фото: архив СХВ