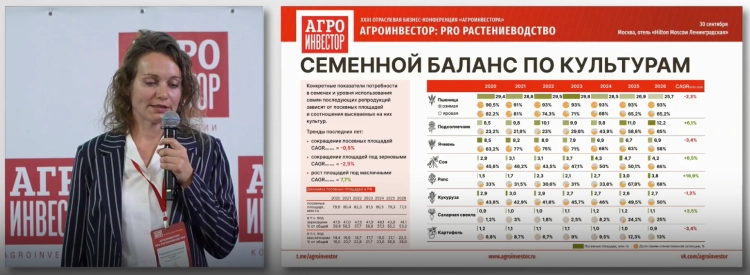
На XXIII отраслевой бизнес-конференции «Агроинвестора» Евгения Пармухина, ведущий аналитик маркетинговой группы «Текарт», представила честный срез состояния отечественного семеноводства. Собрали главное из её выступления.
Контекст: семена — это точка риска и окно возможностей
Растениеводство даёт более половины всей сельхозпродукции в стране (~2% ВВП). Без качественных семян невозможно ни продовольственная безопасность, ни развитие переработки. Ежегодно в России высевается 10–11 млн тонн семян, но только ~25% из них — коммерческие. Остальное — репродукция «из амбара».
Разрыв между культурами
— Зерновые: исторически высокая доля отечественной селекции (до 85% по пшенице). Аграриям выгодно использовать 2–3-ю репродукцию — это экономия, но для семеноводческой отрасли это стратегический тупик: она недополучает средства на развитие.
— Кукуруза, сахарная свекла, овощи: здесь закупка коммерческих семян близка к 100%, так как используются гибриды первого поколения. Пересев гибридов даёт падение эффективности на 30–50%.
— Картофель: самая проблемная точка. Удалось дойти лишь до 13% использования семян отечественной селекции. Отрасль исторически заточена под голландские и немецкие сорта, а цикл вывода нового сорта занимает до 11 лет.
Что происходит сейчас
По итогам 2026 года удалось достичь 70% самообеспечения семенами (в среднем по ключевым культурам). Оставшиеся 30% — это иностранная селекция, выращенная в России, а также импорт из Сербии, Турции, Латинской Америки и ближнего зарубежья.
С 2024 года действует жёсткий протекционистский механизм — квотирование импорта семян из недружественных стран. Квоты планомерно снижаются: с 15 тыс. тонн в 2026 году до 12–13 тыс. тонн в следующем. По некоторым культурам квоты уже нулевые.
Что сдерживает развитие
Отрасль добилась роста, но упёрлась в технологический и геополитический потолок. Дальнейшее движение требует комплексной экосистемы, которая свяжет всех участников рынка в единый цикл — от селекционера до агрария.
Светлана Голохвастова
Контекст: семена — это точка риска и окно возможностей
Растениеводство даёт более половины всей сельхозпродукции в стране (~2% ВВП). Без качественных семян невозможно ни продовольственная безопасность, ни развитие переработки. Ежегодно в России высевается 10–11 млн тонн семян, но только ~25% из них — коммерческие. Остальное — репродукция «из амбара».
Разрыв между культурами
— Зерновые: исторически высокая доля отечественной селекции (до 85% по пшенице). Аграриям выгодно использовать 2–3-ю репродукцию — это экономия, но для семеноводческой отрасли это стратегический тупик: она недополучает средства на развитие.
— Кукуруза, сахарная свекла, овощи: здесь закупка коммерческих семян близка к 100%, так как используются гибриды первого поколения. Пересев гибридов даёт падение эффективности на 30–50%.
— Картофель: самая проблемная точка. Удалось дойти лишь до 13% использования семян отечественной селекции. Отрасль исторически заточена под голландские и немецкие сорта, а цикл вывода нового сорта занимает до 11 лет.
Что происходит сейчас
По итогам 2026 года удалось достичь 70% самообеспечения семенами (в среднем по ключевым культурам). Оставшиеся 30% — это иностранная селекция, выращенная в России, а также импорт из Сербии, Турции, Латинской Америки и ближнего зарубежья.
С 2024 года действует жёсткий протекционистский механизм — квотирование импорта семян из недружественных стран. Квоты планомерно снижаются: с 15 тыс. тонн в 2026 году до 12–13 тыс. тонн в следующем. По некоторым культурам квоты уже нулевые.
Что сдерживает развитие
- Неэффективная система роялти — слабая правовая защита и сборы.
- Недостаточная кооперация между участниками рынка.
- Финансирование — отрасль развивается преимущественно за счёт бюджета, но горизонт планирования бюджета (1–3 года) не совпадает с длительным циклом семеноводства.
- Регуляторные барьеры при выводе новых сортов на рынок.
- Агроклиматическая дифференциация — стране нужно много сортов с разными характеристиками, а не несколько «базовых».
- Разрыв научной и производственной базы — нет прямой коммуникации между селекционерами и потребителями.
- Кадры и инфраструктура — сохраняется импортозависимость по реагентам и оборудованию.
Отрасль добилась роста, но упёрлась в технологический и геополитический потолок. Дальнейшее движение требует комплексной экосистемы, которая свяжет всех участников рынка в единый цикл — от селекционера до агрария.
Светлана Голохвастова